
Женская ипотека «Умай»: три причины отказа и что проверить перед подачей заявки
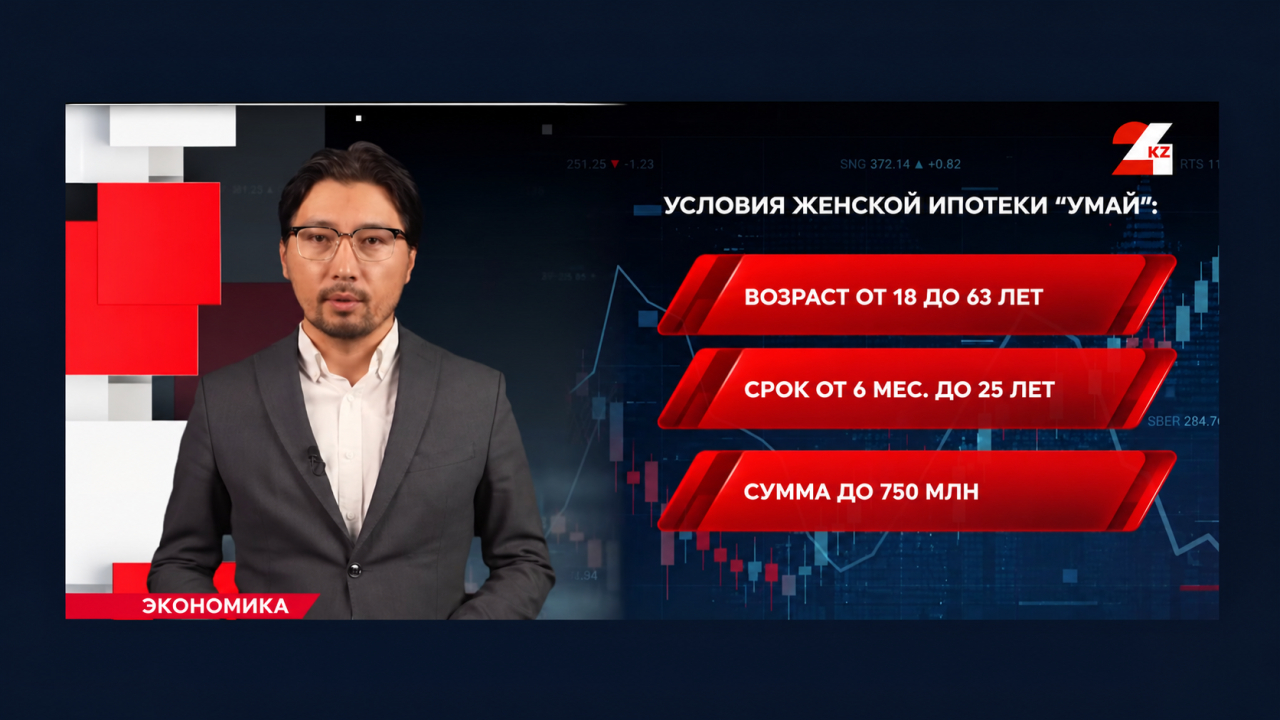
Несоответствие условиям программы, высокая закредитованность и плохая кредитная история могут стать причинами отказа в женской ипотеке «Умай». Как подготовиться к подаче заявки и какие требования предъявляют к участницам, рассказали в телепроекте «Экономика», передаёт «24KZ».
По информации, озвученной в выпуске, ожидается второй транш финансирования программы в размере 20 млрд теңге. Точную дату возобновления приёма заявок не назвали.
Кто может получить ипотеку
Программа «Умай» предназначена для гражданок Казахстана в возрасте от 18 до 63 лет. Жилищный кредит можно оформить на срок от шести месяцев до 25 лет. Первоначальный взнос для жительниц Астаны и Алматы составляет от 20%, для участниц из регионов — от 15%.
«Если говорить по условиям данной программы, максимальная сумма займа — до 50 млн теңге, не более 85% от залоговой стоимости по регионам и 80% по городу Алматы и Астане. Процентная ставка по данной программе — 14,8% годовых. Участвуют только гражданки Республики Казахстан», — рассказала о размере займа и процентной ставке Заместитель директора филиала «Отбасы банка» в Алматы Камшат Оналбаева:
В выпуске также сообщили, что в августе по программе одобрили 855 заявок на общую сумму 9 млрд теңге. По словам представителя банка, средства первого транша были распределены за несколько часов.
«С девяти часов, как мы начали, в четыре часа уже деньги закончились. Мы принимали кредитные заявки в отделениях банков и онлайн. По онлайн мы приняли около ста заявок, остальные уже через отделение», — сообщила Камшат Оналбаева.
Что проверить перед подачей заявки
Как пояснил ведущий телепроекта Олжас Рамазанов, перед стартом приёма заявок необходимо оценить свою долговую нагрузку: действующие обязательства, наличие просрочек и возможность выплачивать новый кредит.
Для этого в выпуске рекомендовали получить отчёт из Первого кредитного бюро, а потребительские кредиты по возможности закрыть заранее. Кроме того, следует проверить пенсионные отчисления, задолженность по налогам и неоплаченные штрафы.
Отдельное условие касается дохода семьи.
«Если вы замужем, он не должен превышать 1 млн 250 тысяч тенге. Если доход выше, то к участию в программе вас не допустят. Если ниже, банк отдельно оценивает платежеспособность клиента», — рассказал Олжас Рамазанов.
По условиям программы можно привлечь не более двух созаёмщиков. Ими могут выступать не только родственники, но и иностранные граждане с видом на жительство в Казахстане.
Сколько придётся платить
В телепроекте привели примерный расчёт ежемесячных платежей при сроке кредитования десять лет. Для займа на 15 млн теңге платёж составит около 242 тысяч теңге, на 20 млн — более 300 тысяч, на 30 млн — свыше 400 тысяч теңге.
Как пояснили в выпуске, одна часть платежа направляется на погашение начисленного вознаграждения, другая — на пополнение жилищного депозита заёмщика.
В дальнейшем возможен переход на жилищный заём со ставкой от 3,5% до 5% годовых. Для этого необходимо выполнить ряд условий: срок вклада должен составлять не менее трёх лет, накопления — достигнуть 50% от суммы кредита, а оценочный показатель — соответствовать установленным требованиям. После перехода размер ежемесячного платежа может уменьшиться.
Подписывайтесь на Telegram-канал «24KZ».