
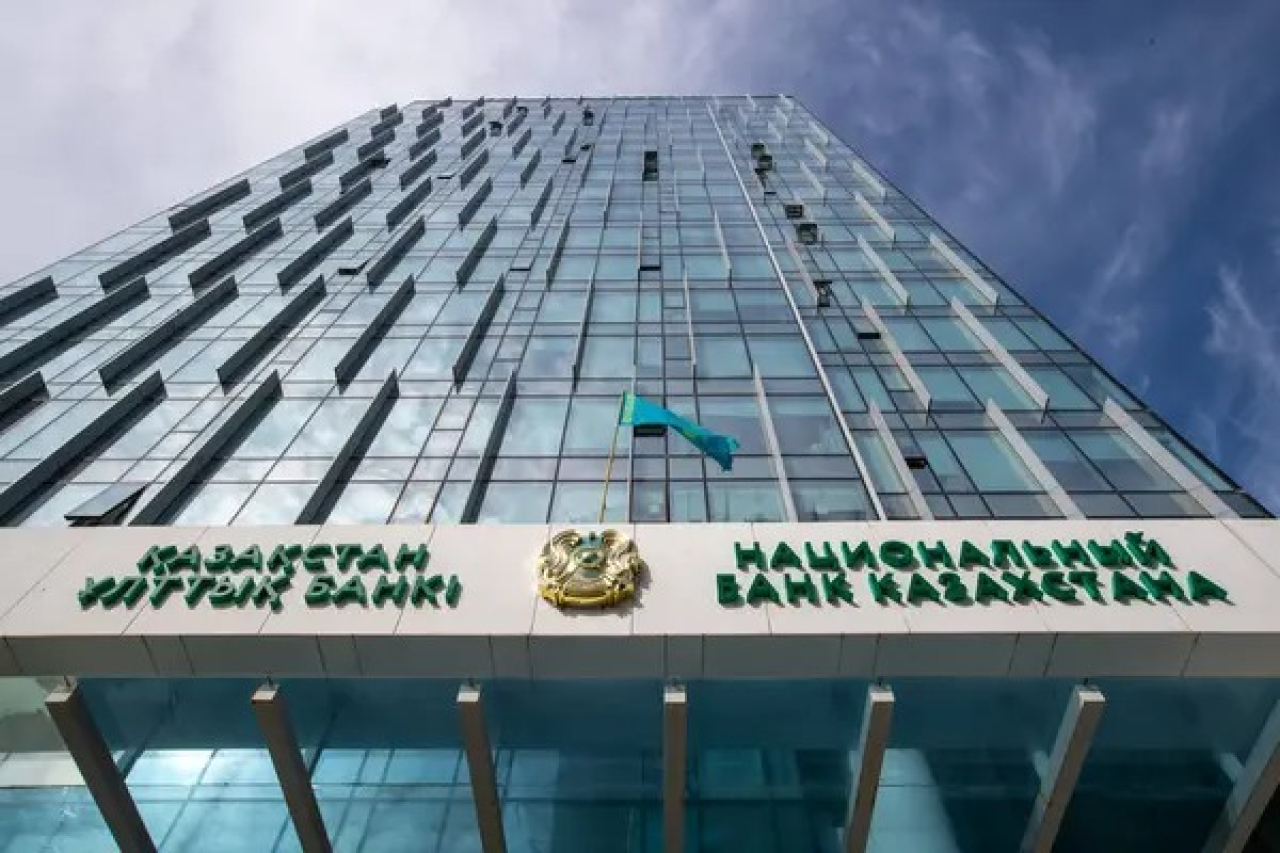
Комитет по денежно-кредитной политике Национального банка Республики Казахстан принял решение установить базовую ставку на уровне 15,75% годовых с коридором +/- 1 процентный пункт, передает «24KZ».
Годовая инфляция снижается двенадцатый месяц подряд, составив 9,3% в сентябре 2026 года, в условиях умеренно жесткой денежно-кредитной политики и благоприятной динамики обменного курса теңге. Продовольственная инфляция снизилась до 8,5% (9,5%) на фоне более выраженного удешевления фруктов и овощей, а также замедления темпов роста цен на мясо. Непродовольственная инфляция снизилась до 11,0% (11,4%) за счет замедления годовых темпов роста цен на ГСМ. Инфляция услуг сохранилась на уровне 8,9% при высоких темпах роста цен на нерегулируемые услуги, - сообщили в пресс-службе Нацбанка.
При этом месячная инфляция в сентябре составила 0,6% (0,6% в августе), с очисткой от сезонных факторов - 0,7% (0,9%). Медиана сезонно очищенных оценок базовой инфляции сохранилась на уровне 0,7%, что указывает на сохранение ценового давления.
Инфляционные ожидания на год вперед в сентябре снизились до 11,8% (12,1% в августе). Профессиональные участники рынка пересмотрели ожидания по инфляции на конец 2026 года в сторону снижения - до 9,5% с 10,0%, на 2027 год - до 8,3% (8,5% в августе).
Внешний фон остается проинфляционным. Ситуация на Ближнем Востоке поддерживает высокие мировые цены на энергоносители. Индекс продовольственных цен ФАО в сентябре повысился до 136,0 пункта, увеличившись на 1,5% за месяц и на 5,8% в годовом выражении. Рост обусловлен преимущественно удорожанием зерновых, сахара и растительных масел на фоне неблагоприятных погодных условий и логистических ограничений.
Глобальные монетарные условия ужесточаются. В сентябре ЕЦБ повысил ставки второй раз в текущем году, ФРС - впервые с 2023 года. Банк России сохранил ключевую ставку, приостановив ее снижение на фоне усиления ценового давления.
Рост экономики остается устойчивым. По оперативным данным, в январе-сентябре 2026 года ВВП вырос на 4,2% за счет несырьевых отраслей, прежде всего в строительстве, обрабатывающей промышленности и транспорте. Инвестиции в основной капитал увеличились на 7,0%, а в несырьевой сектор (без учета бюджетных средств) - на 25,0%. Рост потребления в целом умереннее, чем годом ранее, в том числе на фоне нормализации темпов роста потребительского кредитования. Вместе с тем фискальное и квазифискальное стимулирование, а также высокая инвестиционная активность продолжает поддерживать внутренний спрос на повышенном уровне.
Баланс рисков остается смещенным в проинфляционную сторону. Внутренние риски связаны с фискальным и квазифискальным стимулированием, повышенными инфляционными ожиданиями, динамикой цен на ГСМ и регулируемых тарифов. Внешние риски обусловлены высокими мировыми ценами на энергоносители и продовольствие, ускорением инфляции в странах – торговых партнерах и ужесточением глобальных финансовых условий.
Сдерживающее влияние на инфляцию оказывают умеренно жесткие денежно-кредитные условия, позитивная динамика обменного курса теңге, меры по регулированию ликвидности, включая операции по зеркалированию и повышение минимальных резервных требований, а также меры по регулированию потребительского кредитования, - уточнили в информации.
Продолжающееся снижение годовой инфляции и инфляционных ожиданий сформировало пространство для снижения базовой ставки. Принятое решение сохраняет умеренную жесткость денежно-кредитных условий, необходимую для закрепления дезинфляции и возвращения инфляции к цели 5% в 2028 году.
Вместе с тем ценовое давление остается повышенным, а баланс рисков смещенным в проинфляционную сторону. К концу года возможно некоторое ускорение годовой инфляции под влиянием эффекта низкой базы 2025 года по регулируемым тарифам (с октября 2025 года до конца марта 2026 года действовал мораторий на повышение тарифов ЖКХ, сопровождавшийся снижением коммунальных тарифов на 14% в 4 квартале 2025 года).
С учетом текущего баланса рисков вероятность изменения базовой ставки до конца 2026 года остается низкой. Возможность последующего снижения ставки будет зависеть от подтверждения устойчивого ослабления ценового давления. Дальнейшие решения будут приниматься с учетом динамики инфляции, инфляционных ожиданий и изменения баланса рисков.
Напомним, что очередное плановое решение Комитета по денежно-кредитной политике Национального банка Республики Казахстан по базовой ставке будет объявлено 4 декабря 2026 года в 12:00 по времени Астаны.
Подписывайтесь на Telegram-канал «24KZ».