Как снизить ставки по микрокредитам для бизнеса в Казахстане: предложение эксперта
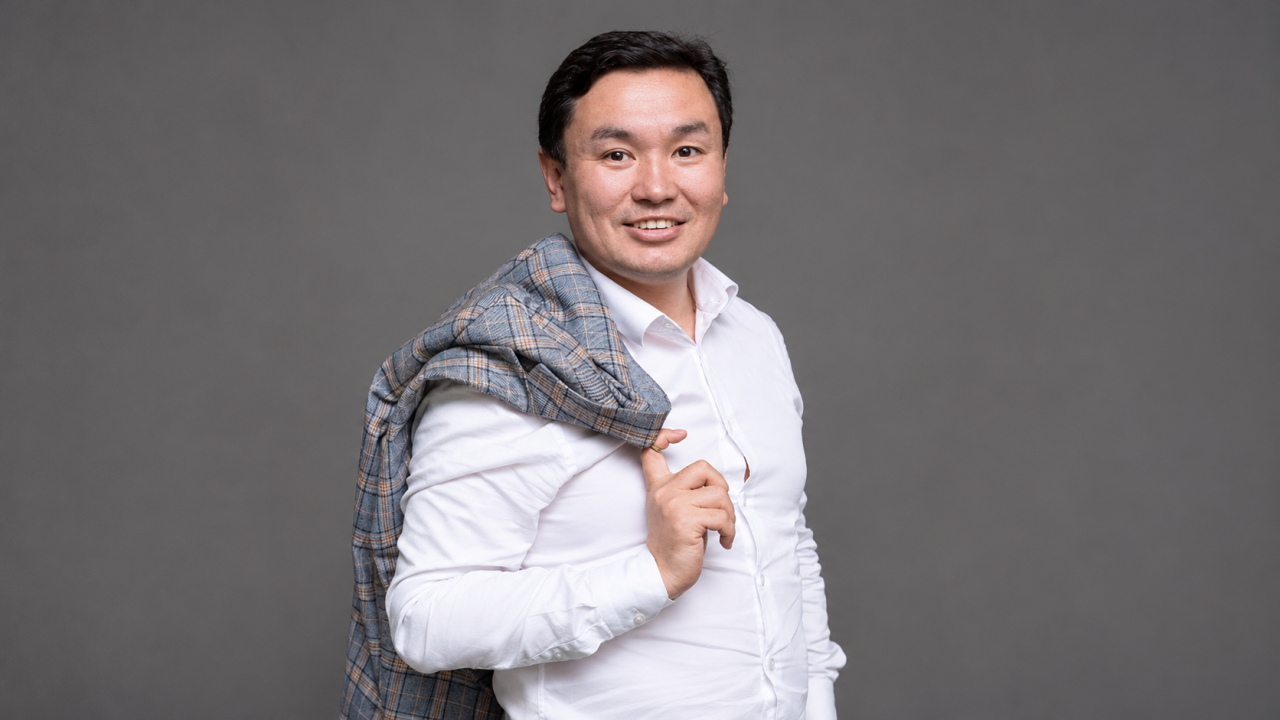
Микрофинансовые организации Казахстана сталкиваются с новыми вызовами: усилением регулирования, проблемой закредитованности населения и растущей конкуренцией со стороны банков. При этом одним из перспективных направлений для отрасли остается кредитование МСБ. Почему микрокредиты по-прежнему дороги, какие практики на рынке требуют особого внимания, и что может изменить ситуацию? Об этом в интервью «24KZ» рассказал руководитель МФО Alatau Finance Нуржан Окимбаев.
- Почему микрокредиты остаются дорогими? Насколько высокие ставки объясняются объективными рисками и стоимостью финансирования, а насколько особенностями бизнес-модели МФО? Есть ли реальные предпосылки для удешевления микрозаймов?
- Стоимость микрокредита складывается из нескольких факторов. Это стоимость привлечения капитала, расходы на персонал и технологии, оценка заемщика, сопровождение займа, формирование провизий и потери от невозврата задолженности.
У МФО, особенно работающих с небольшим бизнесом, есть дополнительные сложности. Финансовая отчетность может быть ограниченной. Доходы - сезонными, а денежные потоки - неравномерными. Все это требует качественной оценки рисков.
Но я не считаю, что высокая стоимость микрокредитов должна восприниматься как нечто неизменное. Удешевление возможно за счет цифровизации, автоматизации процессов, повышения качества оценки заемщиков и привлечения более доступного фондирования.
- Проблемная задолженность физлиц сокращается. Означает ли это, что казахстанцы действительно стали меньше жить в долг? Или проблема закредитованности просто приобрела другие формы?
- Снижение проблемной задолженности - положительный сигнал, но само по себе оно еще не означает, что проблема закредитованности полностью решена.
Для объективной оценки нужно смотреть на совокупную долговую нагрузку населения, соотношение платежей по кредитам и доходов, количество заемщиков с несколькими обязательствами, а также на то, насколько своевременно люди обслуживают свои долги.
Кроме того, снижение просрочки может быть связано не только с изменением финансового поведения граждан, но и с изменениями в кредитной политике, взыскании задолженности и составе заемщиков.
Поэтому я бы не стал делать однозначный вывод только на основании одного показателя. Главный критерий - может ли человек обслуживать свои обязательства без необходимости постоянно брать новые кредиты для погашения старых.
- Какие недобросовестные практики сегодня наиболее распространены на рынке и требуют особого внимания?
- На мой взгляд, особого внимания требуют непрозрачное раскрытие полной стоимости кредита, реклама, которая акцентирует внимание на скорости получения денег и недостаточно объясняет обязательства заемщика, навязывание дополнительных услуг, недостаточная оценка платежеспособности и необоснованное продление займов.
Не менее важен вопрос взаимодействия с клиентами при возникновении просрочки. Недопустимы введение заемщика в заблуждение относительно суммы долга, психологическое давление и распространение информации о задолженности третьим лицам с нарушением закона.
Считаю правильным, что регулятор усиливает внимание не только к документам и формальному соблюдению требований, но и к реальному поведению финансовых организаций. В Казахстане развивается система поведенческого надзора, охватывающая жизненный цикл финансового продукта - от разработки до сопровождения клиента.
- Искусственный интеллект все активнее применяется для оценки кредитоспособности. Может ли он решить одну из главных проблем рынка - научиться отличать заемщика, который действительно способен вернуть деньги, от человека, для которого новый кредит станет долговой ловушкой?
- Искусственный интеллект способен существенно повысить качество оценки заемщиков, но я бы не рассматривал его как универсальное решение.
Алгоритмы могут анализировать большие массивы данных, выявлять закономерности, оценивать денежные потоки, историю платежей и вероятность возникновения просрочки. Для малого бизнеса это особенно интересно, поскольку традиционной финансовой отчетности иногда недостаточно, чтобы объективно оценить реальное состояние предприятия.
Однако качество решения зависит от качества исходных данных и правильности самой модели. Если данные неполные или алгоритм обучен на искаженной выборке, он может ошибочно отказывать надежным клиентам или одобрять рискованные займы.
И главное - технологическая оценка должна быть направлена не только на прогнозирование возврата денег, но и на предотвращение чрезмерной долговой нагрузки. Нам важно понять не просто то, вернет ли клиент кредит, а насколько обоснованно вообще предоставлять ему новое финансирование.
- Микрофинансирование изначально создавалось для поддержки предпринимательства, однако у многих казахстанцев МФО ассоциируются, прежде всего, с быстрыми займами до зарплаты. Почему отрасль так далеко отошла от своего первоначального назначения?
- Я бы сказал, что отрасль не столько отошла от первоначального назначения, сколько развивалась по нескольким направлениям. Быстрые потребительские займы стали заметной частью рынка, поскольку на них сформировался большой спрос, а цифровые технологии позволили выдавать их массово.
При этом финансирование предпринимательства требует более сложной экспертизы. Нужно понимать бизнес-модель клиента, оценивать денежные потоки, сезонность, оборотный капитал, залог и перспективы развития предприятия. Такие займы сложнее стандартизировать, чем многие типовые потребительские продукты.
Но именно здесь я вижу большую перспективу микрофинансирования в Казахстане. Малому бизнесу нужны не только деньги на текущие расходы, но и финансирование развития: закупка сырья и товаров, приобретение оборудования, расширение торговых точек, исполнение контрактов.
- Если бы у вас была возможность изменить одно правило на рынке микрофинансирования Казахстана, какое изменение принесло бы наибольшую пользу одновременно заемщикам и самой отрасли?
- Я бы предложил расширить доступ добросовестных МФО, специализирующихся на финансировании бизнеса, к государственным программам поддержки предпринимательства и механизмам удешевления фондирования.
Сегодня важно не только ограничивать чрезмерное кредитование, но и создавать условия для направления капитала в производительный сектор экономики. Предпринимателям нужны средства для пополнения оборотного капитала, приобретения оборудования, расширения производства и исполнения контрактов.
Если специализированная МФО сможет привлекать финансирование в рамках прозрачной государственной программы на более выгодных условиях, это потенциально позволит снизить стоимость кредита для предпринимателя, сохранив экономическую устойчивость кредитора.
Разумеется, участие должно сопровождаться четкими требованиями к финансовой устойчивости МФО, качеству кредитного портфеля, целевому использованию средств и защите заемщиков.
Я считаю, что такой подход способен создать взаимную выгоду: предприниматель получит более доступное финансирование, государство - дополнительный канал поддержки МСБ, а финансовый рынок - возможность направлять больше ресурсов в реальный сектор экономики.
Подписывайтесь на Telegram-канал «24KZ».