Контроль за выдачей кредитов усиливают в Казахстане
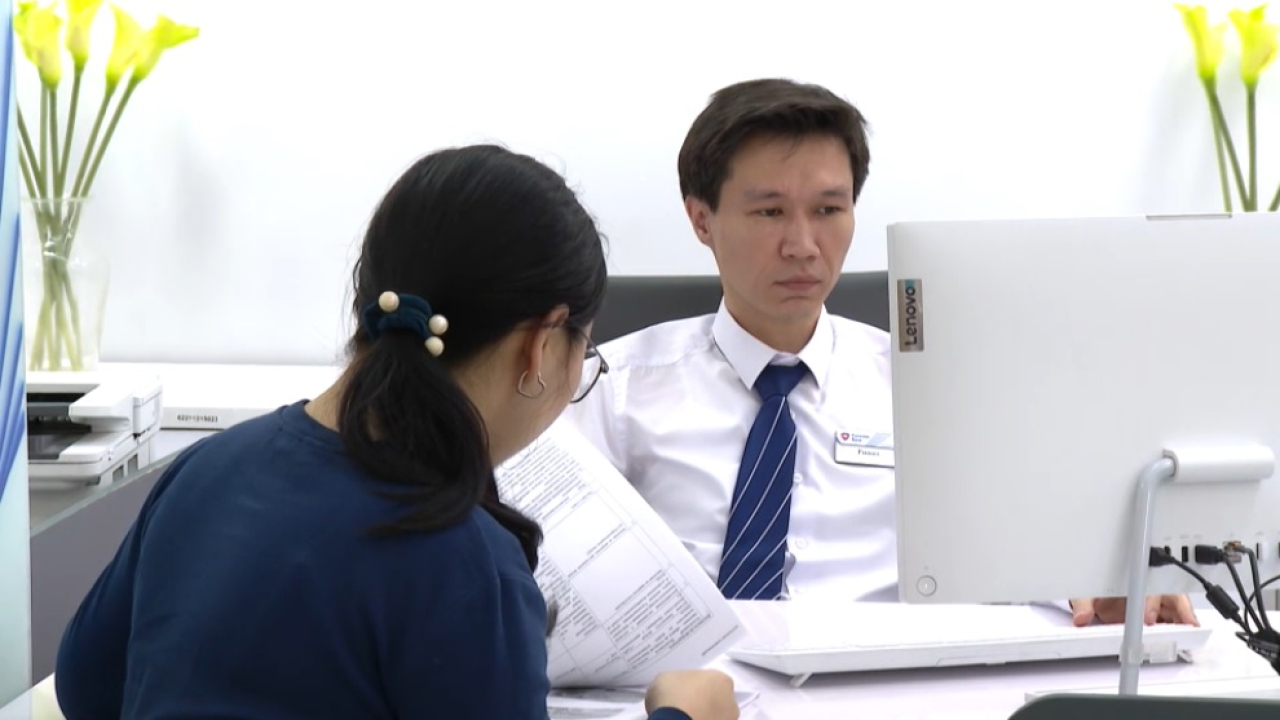
В Казахстане усиливают контроль за выдачей кредитов, передает «24KZ». Агентство по регулированию и развитию финансового рынка запускает постоянный надзорный процесс DSR. Специалисты проверят, насколько корректно банки оценивают платёжеспособность клиентов и учитывают их реальные доходы и обязательства. Главная цель – не допустить чрезмерной закредитованности населения и предотвратить ситуации, когда выплаты по займам становятся непосильными.
Новый механизм надзора охватит 11 крупных банков второго уровня. Проверки должны показать, насколько объективно финансовые организации оценивают возможности потенциальных заёмщиков. Поводом для введения постоянного контроля стали результаты пилотного проекта. Тогда специалисты проанализировали расчёт коэффициента долговой нагрузки в восьми банках и обнаружили различия в подходах.
Анель Толкынбекова, гл. специалист Управления аналитики модельных рисков и ИИ-департамента анализа рисков и стресс-тестирования:
- Основная цель данного процесса – предупреждение чрезмерной закредитованности населения и обеспечение ответственного кредитования. Особое внимание будет уделено достоверности оценки доходов заёмщиков, полноте учёта их кредитных обязательств и соблюдению установленных требований. По результатам проверок Агентство оценит выявленные нарушения и при необходимости примет соответствующие надзорные меры. Результаты DSR также будут использованы для совершенствования регуляторных требований и подходов банков к оценке платежеспособности заёмщиков.
Последние данные подтверждают актуальность усиления контроля за кредитованием. В сентябре выдача беззалоговых потребительских займов сократилась на 7,6% в годовом выражении. При этом казахстанцы оформили новых кредитов более чем на 1 трлн тг. А общий долг населения продолжает увеличиваться. К 1 октября кредитный портфель физлиц приблизился к 27 трлн тг, прибавив с начала года более 7,5%. Финансовый аналитик Андрей Чеботарёв отмечает, что банки и сами заинтересованы в оценке платёжеспособности заёмщиков.
Андрей Чеботарёв, экономист, независимый финансовый аналитик:
- Не стоит забыть, что у нас есть некий миф такой, что банкам лишь бы всем раздать денег и так далее. Это бизнес, если он будет давать деньги тем, кто их не возвращает, то он прогорит. Поэтому банк в первую очередь сам заинтересован проводить скоринг так называемый, то есть оценивать клиента, сможет ли он вернуть или нет. Я считаю, что они это умеют давно, умеют это хорошо. Мне кажется, это просто дополнительный элемент контроля со стороны Агентства. Они хотят четче чувствовать руку на пульсе.
Впрочем, ответственность за долговую нагрузку лежит не только на финансовых организациях. Нередко сами граждане оформляют несколько займов одновременно, не всегда оценивая, какую часть семейного бюджета придётся направлять на их погашение. В результате даже при наличии дохода обслуживание кредитов становится серьёзной проблемой. Помочь разобраться в подобных ситуациях призван проект «Қарызсыз қоғам». Его специалисты консультируют граждан по юридическим вопросам, помогают оценить финансовое положение и найти выход из долговой ситуации. За три года работы участниками проекта стали около 2 млн человек.
Батырхан Елемес, бренд-амбассадор проекта «Қарызсыз қоғам», финансовый обозреватель:
- Когда есть сильная закредитованность, определенная группа этих людей становится не финансово активными. Почему? Потому что они сталкиваются с тем, что не могут обслуживать свои займы. А в связи с чем это происходит? В связи с тем, что, возможно, их доходы были завышены, методика подсчета была предпринята неверная. И таким образом, если их доходы отличаются в базе от фактических, они не могут обслуживать этот заем. В конечном счете логика должна быть следующая, чтобы банк оценивал доходы человека в соответствии с фактическими реальными доходами.
По мнению экспертов, усиление контроля может повлиять на доступность потребительских займов. Однако цель регулятора – не ограничить кредитование, а предотвратить накопление долгов, с которыми заёмщикам впоследствии будет сложно справиться. В конечном итоге эффективность нового механизма будет зависеть от того, насколько удастся соблюсти баланс интересов банков и клиентов.
Авторы: Нурсая Эльбрусова, Жандос Битабаров.